Depositar dinero extra en tu Afore no convierte automáticamente esa aportación en una deducción de impuestos. Para aprovechar el beneficio fiscal tienes que revisar a qué subcuenta se destina, cuándo puedes retirarlo y cómo queda documentado.
El SAT distingue las aportaciones que cumplen los requisitos para el retiro de otros ahorros que pueden tener una disponibilidad diferente. La decisión empieza por el uso que necesitas dar al dinero, antes de calcular cuánto podrías deducir.
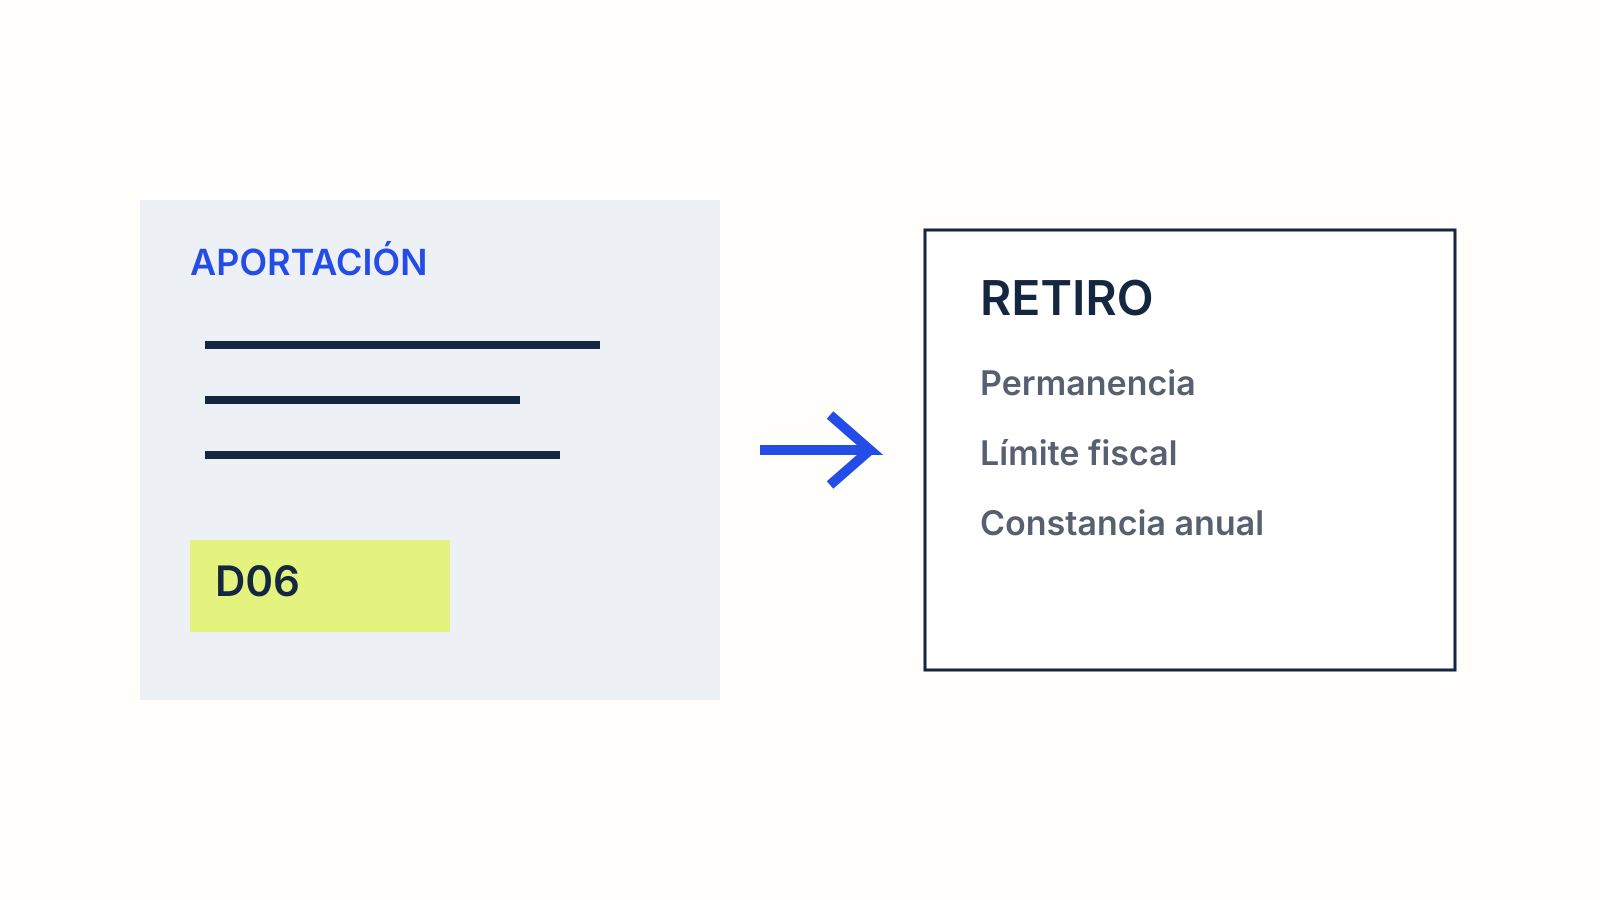
La permanencia forma parte de la deducción
Según la información del SAT sobre aportaciones para el retiro, son deducibles las aportaciones complementarias y voluntarias que cumplen los requisitos de permanencia. Se destinan a utilizarse cuando el titular llega a los 65 años o en supuestos de invalidez o incapacidad establecidos por las leyes de seguridad social.
Por eso conviene identificar el producto y la subcuenta antes de transferir. Una opción de ahorro con disponibilidad a corto plazo no debe evaluarse como si ofreciera las mismas condiciones fiscales que el ahorro destinado al retiro.
La guía de CONSAR explica los beneficios fiscales del ahorro voluntario. Las condiciones de una modalidad no sustituyen a las de otra: pregunta a tu Afore qué tratamiento corresponde a la aportación que vas a realizar.
Cuánto se puede deducir
El SAT fija el límite en el menor importe entre el 10 % de tu ingreso anual acumulable y cinco UMA anuales. No es un reembolso del 10 % de lo que aportas, ni significa que todas las personas recuperen la misma cantidad.
La deducción reduce la base sobre la que se calcula el impuesto, dentro de los requisitos aplicables. El resultado depende de tu declaración y de los ingresos que integran esa base.
Ejemplo ilustrativo: si una persona tiene 300.000 pesos de ingreso anual acumulable, el 10 % son 30.000 pesos. Ese importe todavía debe compararse con el límite de cinco UMA anuales. El ejemplo muestra la primera operación; no utiliza una UMA vigente ni calcula una devolución.
Revisa el pago y el comprobante
El SAT indica que el pago debe hacerse desde una cuenta a tu nombre, mediante alguno de los medios admitidos: transferencia, tarjeta o cheque nominativo. También pide comprobar el RFC, la forma de pago y la clave D06 de uso del CFDI.
La institución receptora debe emitir la constancia anual en febrero del año siguiente. El comprobante sirve para el prellenado de la declaración, pero su aparición en el sistema no reemplaza la revisión de los datos.
| Antes de aportar | Qué revisar |
|---|---|
| Destino del dinero | Modalidad y subcuenta del ahorro |
| Disponibilidad | Edad y condiciones de retiro |
| Beneficio fiscal | Requisitos y límite que aplica |
| Pago | Cuenta propia y medio admitido |
| Documentación | RFC, CFDI y constancia anual |
Guarda el comprobante del ingreso y consulta después la constancia de la institución. Si los datos no coinciden, resuelve la diferencia antes de tratar la cantidad como una deducción.
No compares solo el ahorro de impuestos
Una aportación para el retiro debe encajar con el plazo en que necesitarás el dinero. El beneficio fiscal no cambia las condiciones de disponibilidad ni convierte una deducción en una rentabilidad garantizada.
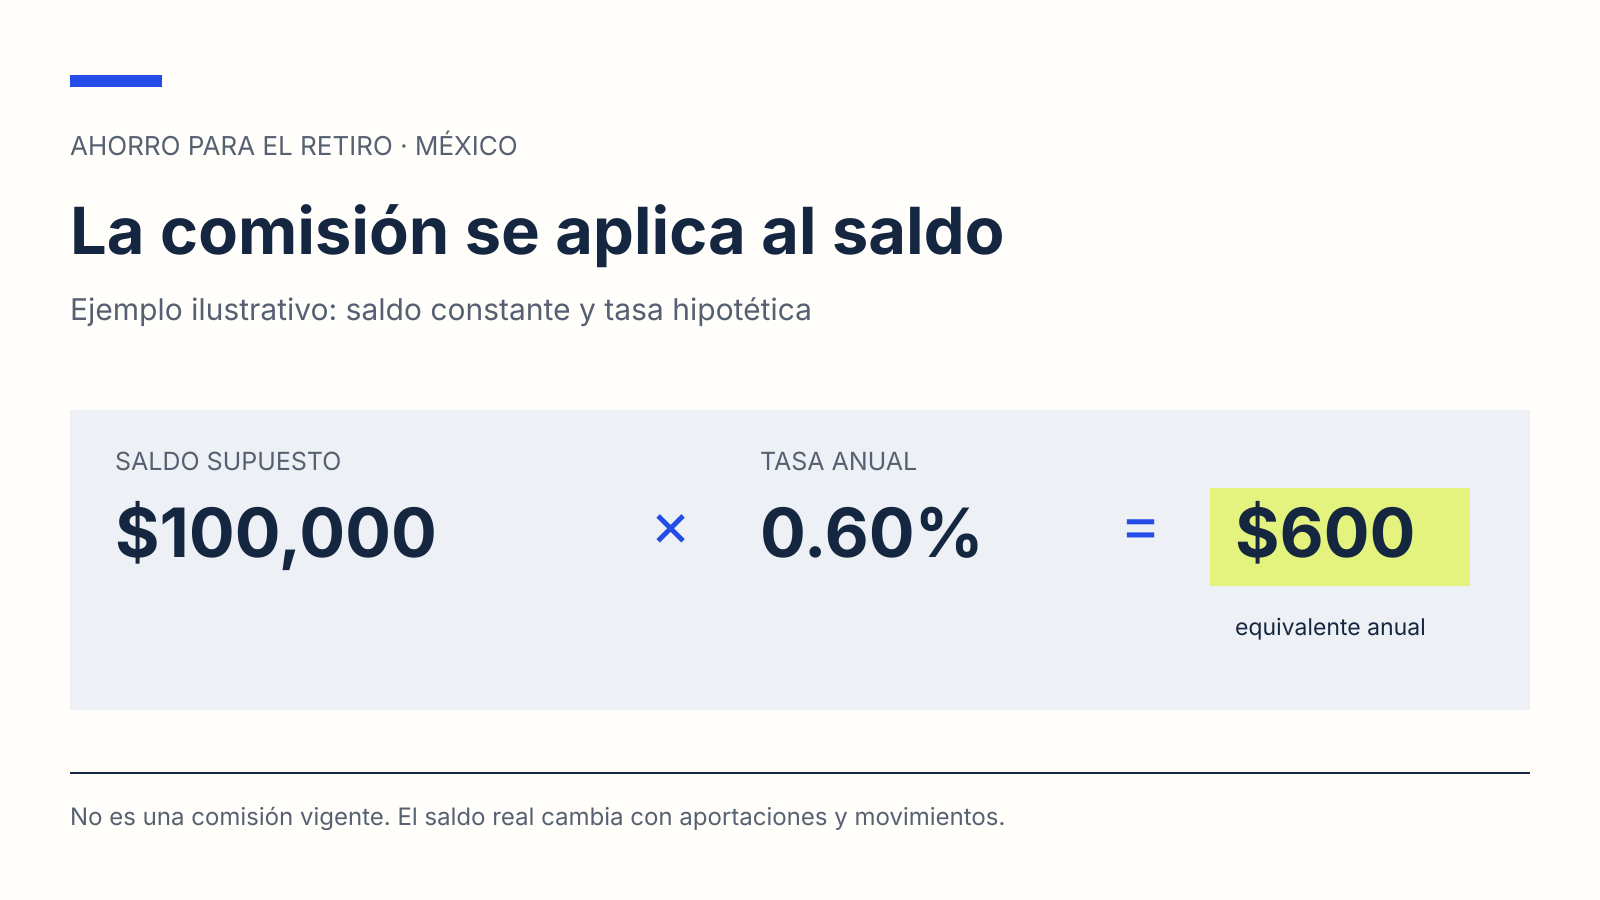
Para comparar información de administradoras, utiliza nuestra referencia de Afores. Para entender otro componente del saldo, lee cómo se calcula la comisión. La aportación, el rendimiento y la comisión son partidas distintas.